金の価格が上がり、昔買った金を売ったら、思った以上の金額になった。
そのとき気になるのが、「税金はかかるのか」「いくらかかるのか」「確定申告は必要なのか」ということです。
この記事では、金を売ったときの税金について、金地金・金貨とジュエリーの違い、譲渡所得の計算、申告が必要になる目安、200万円超の支払調書を、国税庁の情報をもとに説明します。
根拠は国税庁のタックスアンサー(No.3105 譲渡所得の対象となる資産と課税方法、No.3152 譲渡所得の計算のしかた、No.3161 金地金の譲渡による所得)と、金地金等の譲渡に関する国税局の公表資料で、2026年10月15日時点の内容を確認しています。
筆者は法人の代表と個人事業主を兼ね、確定申告を自分で行っています。ただし、この記事は一般的な仕組みの説明です。個別の判断は税務署や税理士に確認してください。
- 金地金(インゴット)や金貨を売って利益が出た場合は、原則として総合課税の譲渡所得として課税される(国税庁)。ジュエリーは生活用動産で、1個30万円を超えるものが課税の対象
- 譲渡所得は「売った金額−(取得費+譲渡費用)−特別控除(最高50万円)」。5年を超えて持っていた金は長期譲渡所得となり、2分の1が課税の対象になる
- 1回の売却代金が200万円を超える金地金などの取引では、買取業者が税務署に支払調書を出す。申告が必要かどうかの判断に迷うときは、税務署や税理士に確認する
金地金・金貨とジュエリーで扱いが違う
- 金地金・金貨は利益が出れば課税
- ジュエリーは生活用動産
- 1個30万円超のジュエリーは課税対象
金地金・金貨は利益が出れば課税
金地金(インゴット)や金貨を売って利益が出た場合は、原則として総合課税の譲渡所得として課税されます。
総合課税とは、給与所得など、ほかの所得と合計して税金を計算する方法です。
利益が出ていなければ、所得はなく、税金もかかりません。
純金積立は、仕組みによって扱いが違います。金地金を少しずつ買い付けていく仕組みのものは、原則として金地金と同じ譲渡所得です。一方、国税庁は、金投資口座や金貯蓄口座などからの利益は金融類似商品の収益として、20.315%の源泉分離課税で課税が終わり、確定申告はできないとしています(No.3161)。自分の積立がどちらにあたるかは、契約先に確認してください。
また、金の売買を営利目的で継続的に行っている場合は、事業所得や雑所得になります。
ジュエリーは生活用動産
自分で身につけていた金のネックレスや指輪などのジュエリーは、生活に通常必要な動産(生活用動産)にあたります。
生活用動産を売って得た所得には、原則として所得税がかかりません。
1個30万円超のジュエリーは課税対象
ただし、国税庁は、貴金属や宝石などで、1個または1組の価額が30万円を超えるものは、生活用動産の非課税の対象外としています。
1個30万円を超える金のジュエリーを売って利益が出た場合は、譲渡所得として課税の対象になります。
30万円以下のジュエリーは、原則として非課税です。
譲渡所得の計算のしかた
- 売った金額−(取得費+譲渡費用)
- 年間最高50万円の特別控除
- 5年超の保有は2分の1が課税対象
売った金額−(取得費+譲渡費用)
国税庁によると、総合課税の譲渡所得は、「譲渡価額−(取得費+譲渡費用)−特別控除額」で計算します。
取得費は、主に金を買ったときの代金と、そのときの手数料です。譲渡費用は、売るために直接かかった費用(売るときの手数料など)です。
買ったときの金額が分からない場合、売った金額の5%を取得費とする方法が認められています(所得税基本通達38-16)。ただし、実際の購入価格が分かればそちらを使うのが基本で、判断に迷うときは税務署に確認してください。
親から相続したり、贈与されたりした金は、原則として前の持ち主が買ったときの金額と時期を引き継いで計算します。もらった金だから取得費はゼロ、とは限らないので、購入時の記録が残っていないか家族に確認してみましょう。
年間最高50万円の特別控除
譲渡益(売った金額から取得費と譲渡費用を引いた利益)からは、その年の合計で最高50万円の特別控除を引けます。
譲渡益が50万円以下なら、特別控除で全額が差し引かれ、課税される所得はゼロになります。
この50万円は、金だけでなく、その年に売った総合課税の譲渡所得の対象となる資産の合計に対して適用されます。
5年超の保有は2分の1が課税対象
金を持っていた期間が5年を超える場合は長期譲渡所得、5年以内の場合は短期譲渡所得になります。
長期譲渡所得は、特別控除を引いたあとの金額の2分の1が、ほかの所得と合計して課税の対象になります。短期譲渡所得は全額が対象です。
長く持っていた金ほど、税金の負担が軽くなる仕組みです。
計算の例
- 利益が50万円以下なら課税所得はゼロ
- 5年超なら控除後の2分の1が対象
- 税額はほかの所得と合計して決まる
利益が50万円以下なら課税所得はゼロ
たとえば、100万円で買った金地金を140万円で売り、売るときの手数料が1万円だった場合、譲渡益は39万円です。
50万円の特別控除の範囲に収まるので、課税される所得はゼロになります(その年にほかの譲渡益がない場合)。
5年超なら控除後の2分の1が対象
たとえば、10年前に200万円で買った金地金を400万円で売り、手数料が2万円だった場合、譲渡益は198万円です。
特別控除50万円を引くと148万円で、5年を超えて持っていたので長期譲渡所得となり、その2分の1の74万円が、ほかの所得と合計して課税の対象になります。
税額はほかの所得と合計して決まる
総合課税の譲渡所得は、給与所得などほかの所得と合計して、所得税の税率(累進税率)が決まります。
そのため、同じ金額の利益でも、ほかの所得が多い人ほど、税額は大きくなります。住民税もかかります。
具体的な税額は、確定申告書の作成コーナーなどで計算するか、税務署や税理士に確認してください。
申告の目安と、200万円超の支払調書
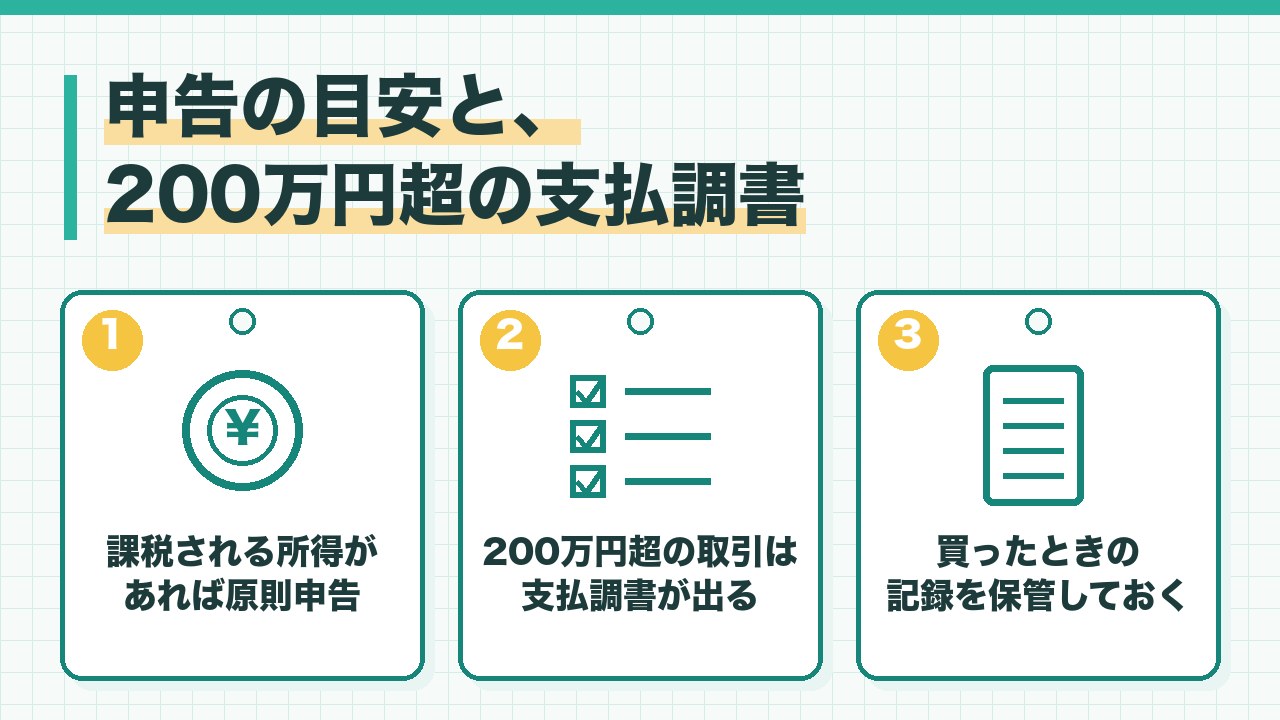
- 課税される所得があれば原則申告
- 200万円超の取引は支払調書が出る
- 買ったときの記録を保管しておく
課税される所得があれば原則申告
特別控除を引いても課税される譲渡所得がある場合は、原則として確定申告が必要です。
会社員などの給与所得者は、給与以外の所得の合計が年20万円以下なら所得税の確定申告が不要とされていますが、住民税の申告は別に必要になる場合があります。
自分が申告の対象になるかどうかは、税務署に確認すると確実です。
200万円超の取引は支払調書が出る
金地金や金貨などを、1回の取引で200万円を超えて売った場合、買取業者は「金地金等の譲渡の対価の支払調書」を税務署に提出する制度があります(平成24年1月1日以降の取引が対象)。
国税局は、この支払調書を活用して申告の状況を確認しています。
200万円以下の取引でも、利益があれば申告の必要性は同じです。
「200万円以下に分けて売れば税務署にばれないのでは」と考える人もいますが、支払調書が出るかどうかと、申告が必要かどうかは別の話です。分けて売っても、利益があって課税される所得が出れば、申告が必要なことに変わりはありません。申告しなかった場合は、あとから加算税や延滞税がかかることがあります。
買ったときの記録を保管しておく
譲渡所得を計算するには、買ったときの金額(取得費)が必要です。
金を買ったときの領収書や取引明細書は、売るときまで保管しておきます。
会社員がフリマなどの売上とあわせて申告が必要かを考えるときは、フリマの確定申告の記事も参考になります。金の売り先と手取りの計算は、金の買取相場の見方の記事で説明しています。
金の種類別の税金の扱い
| 種類 | 税金の扱い | ポイント |
|---|---|---|
| 金地金(インゴット)・金貨 | 利益が出れば譲渡所得として課税 | 200万円超は支払調書の対象 |
| 30万円以下のジュエリー | 原則非課税 | 生活用動産 |
| 1個30万円超のジュエリー | 利益が出れば譲渡所得として課税 | 生活用動産の例外 |
| 5年超保有 | 控除後の2分の1が課税対象 | 長期譲渡所得 |
| 5年以内の保有 | 控除後の全額が課税対象 | 短期譲渡所得 |
 ユイ
金のインゴットを売って利益が30万円出たんですけど、税金はかかりますか?
 ケイ
譲渡益からは年最高50万円の特別控除を引けるから、ほかに譲渡益がなければ、課税される所得はゼロになるよ。
ユイ金のネックレスを売った場合は?
ケイ身につけていたジュエリーは生活用動産で、1個30万円以下なら原則非課税。30万円を超えるものは課税の対象になるから、計算してみよう。迷ったら税務署に確認するのが確実だよ。
よくある質問
金を売ったら必ず税金がかかりますか?
いいえ。
利益が出ていない場合や、利益が特別控除の50万円以下の場合は、課税される所得はゼロです。ジュエリーは、1個30万円以下なら原則非課税です。
金地金を売った利益は何所得ですか?
原則として、総合課税の譲渡所得です。
5年以上持っていた金は税金が安くなりますか?
5年を超えて持っていた場合は長期譲渡所得となり、特別控除後の2分の1が課税の対象になります。
買ったときの金額が分かりません。
売った金額の5%を取得費とする方法が認められることがありますが、使えるかどうかは税務署に確認してください。
200万円以下に分けて売れば申告しなくていいですか?
いいえ。
支払調書の基準と申告の必要性は別です。利益があれば、分けて売っても申告が必要なことは変わりません。
相続した金を売ったら税金はかかりますか?
利益が出れば、原則として譲渡所得です。
取得費と持っていた期間は、原則として亡くなった人から引き継いで計算します。判断に迷うときは、税務署の電話相談や税理士に確認してください。
まとめ:次の一手
金地金や金貨を売って利益が出た場合は、原則として総合課税の譲渡所得として課税されます。ジュエリーは生活用動産で、1個30万円を超えるものが課税の対象です。
譲渡所得は、売った金額から取得費と譲渡費用、特別控除50万円を引いて計算し、5年超の保有なら2分の1が課税の対象です。200万円超の取引では支払調書が提出されます。
次の一手は、金を買ったときの領収書を探し、取得費と持っていた期間を確認することです。
ブランド品全般の税金は、ブランド品を売ると税金はかかるかの記事で確認してください。